Saving Diary: Gastos & badyet

Mga screenshot
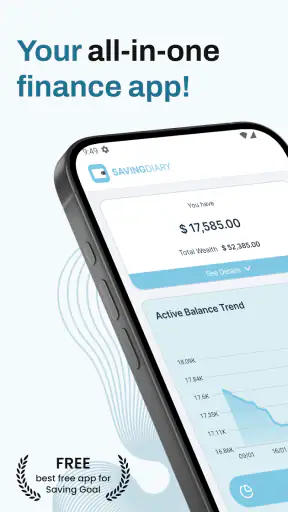
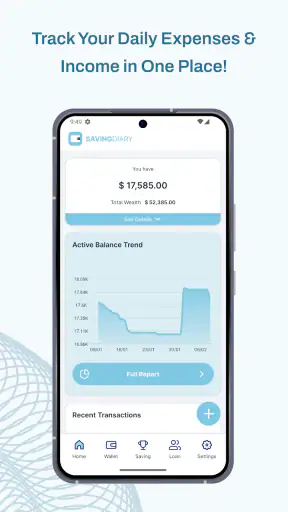
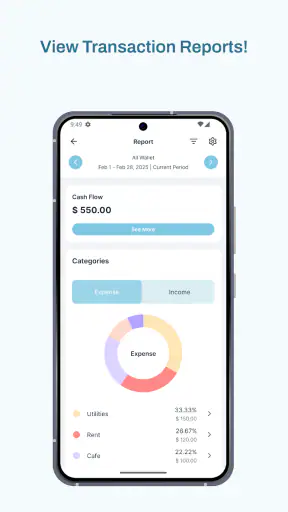
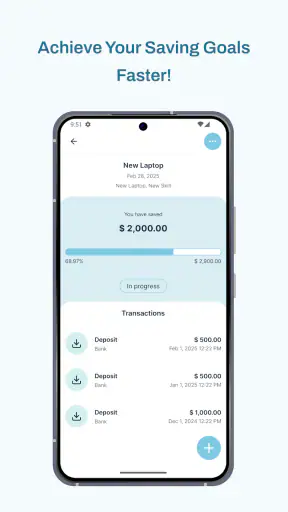
Mga detalye
- Rating
- 3.00 mga review
- Bersyon
- 1.6.3
- Developer
- Reksa Studio
Pagsusuri ni Norviv
Kung gusto mong magkaroon ng mas malinaw na larawan ng pera mo araw-araw, ang Saving Diary: Gastos & badyet ay isang praktikal na app sa pananalapi na sulit subukan. Ginawa ito ng Reksa Studio para sa pag-track ng gastos, pagbuo ng ipon, at pag-aayos ng utang sa iisang lugar. Sa paggamit ko rito, ang pinakamatibay na punto nito ay hindi ang pagiging komplikado, kundi ang pagtulong nitong gawing mas regular ang simpleng pagre-record ng pera.
Libre itong i-download at may edad na 3+, kaya madaling lapitan ng maraming user. May mga in-app purchase na mula ₱29.00 hanggang ₱249.00 bawat item, kaya mahalagang tingnan muna kung aling bahagi ang kasama sa libreng paggamit at alin ang nangangailangan ng bayad bago ka mag-commit. Sa pangkalahatan, nakatanggap ito ng 4.8 average mula sa mahigit dalawang daang rating at mayroon nang lampas 10K installs. Para sa isang app na nakatuon sa personal na badyet, nagpapakita iyon ng kapansin-pansing interes, kahit hindi ko ituturing na kapalit iyon ng sariling pagsusuri sa paraan ng paggamit nito.
Mas kapaki-pakinabang kapag ginagawa itong araw-araw na talaan
Ang Saving Diary ay pinakamadaling maintindihan bilang isang digital na talaarawan ng pera. Sa halip na hintaying maubos ang laman ng wallet o account bago magtanong kung saan napunta ang budget, itinatala mo ang bawat gastos habang nangyayari. Simple ang ideya, pero dito rin nakasalalay ang tunay na halaga ng app: magiging kapaki-pakinabang lang ito kung regular mong ginagamit.
Sa unang mga araw, maaaring pakiramdam na dagdag na gawain ang paglalagay ng pamasahe, pagkain, bills, online purchase, o maliit na meryenda. Gayunman, ang maliliit na halagang karaniwang nakakalimutan ang madalas nagbibigay ng pinakaimportanteng clue. Kapag pinagsama-sama ang mga ito, mas madaling makita kung aling bahagi ng routine ang kumakain sa budget nang hindi mo napapansin.
Hindi ko ito tinitingnan bilang app na kusang mag-aayos ng pananalapi. Mas tama itong gamitin bilang salamin ng iyong mga desisyon. Kung hindi mo ilalagay ang cash expense, utang na binayaran, o perang ipinahiram, magiging hindi kumpleto ang larawan. Kaya ang unang payo ko ay magtakda ng isang partikular na oras para sa pagtatala, gaya ng pagkatapos kumain sa gabi o bago matulog.
Para sa isang empleyadong may regular na sahod, puwedeng magsimula sa tatlong grupo: kinakailangan, flexible, at utang o ipon. Sa ganitong paraan, hindi lang kabuuang gastos ang nakikita mo. Makikita mo rin kung alin ang hindi puwedeng bawasan, alin ang puwedeng kontrolin, at alin ang dapat unahin para hindi maantala ang ibang obligasyon.
Isang makatotohanang routine para hindi mapabayaan ang talaan
Isipin ang isang araw na may pamasahe papasok, kape sa umaga, tanghalian sa labas, at maliit na online purchase sa gabi. Kung sabay-sabay mo lang aalalahanin ang lahat bago matulog, malaki ang posibilidad na may makalimutan. Mas maayos ang workflow kung itinatala agad ang bawat transaksiyon, kahit maikli lang ang label nito. Pagdating ng gabi, mabilis mo nang masusuri kung tugma ang kabuuan sa inaasahan mong daily limit.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Mas kapaki-pakinabang ang ganitong paraan kaysa sa paglalagay ng isang malaking “miscellaneous” na halaga. Ang generic na label ay nakakatipid ng ilang segundo, pero nawawala ang pagkakataong malaman kung ang problema ay pagkain, transportasyon, shopping, o paulit-ulit na maliliit na bayarin. Ang pinakamahalagang habit dito ay ang pagiging tiyak sa pangalan ng gastos, hindi ang pagtatala ng napakaraming detalye.
May trade-off din ang ganitong disiplina. Kung madalas kang gumagamit ng cash, e-wallet, debit card, at credit card sa iisang araw, kailangan mong maging maingat sa pag-iwas sa dobleng entry. Halimbawa, kung nag-record ka na ng bayad mula sa e-wallet at muli mong isinama ang parehong halaga sa daily summary, magiging mali ang interpretasyon ng budget. Hindi ito problema ng app lamang; kailangan din ng maayos na personal na proseso.
Pag-iipon bilang konkretong target, hindi malabong pangako
Maganda ang ideya ng pagsasama ng ipon sa expense tracking dahil hindi hiwalay ang pag-iipon sa tunay na paggastos. Sa karaniwang notebook, puwedeng nasa ibang pahina ang savings goal at sa ibang pahina ang mga bayarin. Kapag pinagsama sa isang app, mas madali mong maiuugnay ang isang desisyon ngayon sa target na gusto mong maabot.
Ang praktikal na paraan ay ituring ang ipon na parang obligasyon na kailangang ilipat muna bago gumastos sa flexible items. Kung may planong magtabi para sa emergency fund, tuition, biyahe, o bagong device, maglagay ng malinaw na pangalan sa layunin. Iwasang tawagin itong simpleng “savings” kung marami kang pinag-iipunan, dahil mahihirapan kang malaman kung aling target ang napapabayaan.
Isang hindi agad halatang benepisyo ng ganitong approach ay nakikita mo ang epekto ng maliliit na pagbabago. Halimbawa, kapag binawasan mo ang ilang hindi kailangang order sa loob ng isang linggo, maaari mong iugnay ang natipid na pera sa isang partikular na layunin. Mas nakakaengganyo iyon kaysa sa generic na payo na “magtipid,” dahil may nakikitang direksiyon ang bawat adjustment.
Pero hindi ko irerekomenda ang app bilang tanging sistema kung kailangan mo ng awtomatikong paglipat ng pera mula sa bangko o real-time na financial monitoring. Ang halaga nito ay nasa aktibong pag-record at pag-review. Para sa taong gusto ng hands-off na automation, maaaring mas angkop ang isang bank tool o serbisyo na may direktang account integration, kung iyon ang mahalagang kailangan.
Pag-aayos ng utang nang hindi nalilito sa cash flow
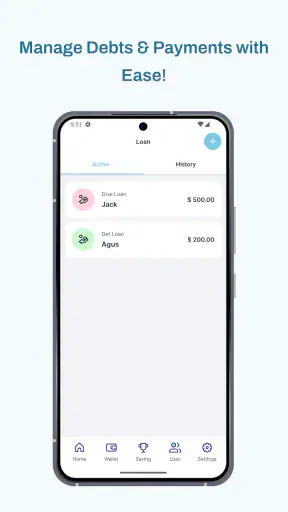
Ang pagkakaroon ng bahagi para sa utang ay kapaki-pakinabang lalo na kung may hinuhulugan, may perang hiniram sa kaibigan, o may ilang obligasyong sabay-sabay. Ang karaniwang pagkakamali ay tingnan lang ang kabuuang utang at kalimutan ang petsa o dalas ng bayad. Sa paggamit ng talaan, mas malinaw mong maihihiwalay ang principal, bayad ngayong buwan, at perang kailangan pa.
Para hindi magulo, gamitin ang isang consistent na format sa pangalan ng bawat obligasyon. Halimbawa, sa halip na “bayad,” gumamit ng label na nagsasabi kung para saan ang bayad at kung ito ba ay hulog o partial payment. Nakakatulong ito kapag binalikan mo ang history at sinusubukang alamin kung talagang nabawasan ang utang o nailipat lang ang pera mula sa isang wallet patungo sa iba.
Dito lumilitaw ang isang mahalagang limitasyon: ang app ay hindi kapalit ng kasunduan, resibo, o opisyal na statement. Kung may malaking halaga o sensitibong personal na utang, panatilihin pa rin ang dokumentong pinagmulan. Gamitin ang Saving Diary bilang personal na tracking layer, hindi bilang legal na patunay o kumpletong accounting system.
Para sa mag-asawa o magkakasama sa bahay, maaari itong maging kapaki-pakinabang bilang shared planning reference kung pareho kayong handang magtala nang maayos. Ngunit kung kailangan ng maraming user, magkakaibang access level, o malinaw na approval workflow, mas mabuting humanap ng mas team-oriented na financial tool. Ang personal na diary ay may ibang layunin kaysa sa collaborative bookkeeping.
Tiwala, privacy, at kontrol sa paggamit
Kapag pera ang pinag-uusapan, hindi sapat na maganda ang interface o madaling maglagay ng gastos. Mahalaga ring isipin kung anong impormasyon ang inilalagay mo, sino ang may access dito, at anong kontrol ang nakikita mo bilang user. Sa ganitong uri ng app, ang pinakamatalinong approach ay magbigay lamang ng impormasyong kailangan para sa personal mong talaan.
Hindi ko ilalagay sa isang expense note ang buong card number, PIN, password, one-time code, o iba pang credential. Kahit gaano ka-convenient ang isang diary app, hindi ito dapat gawing vault ng sensitibong authentication details. Para sa description, sapat na ang “grocery,” “transport,” o pangalan ng biller na hindi naglalantad ng lihim na impormasyon.
Ganito rin ang dapat isipin sa utang. Kung magtatala ka ng perang hiniram o ipinahiram, gumamit ng neutral na label kung ayaw mong lumitaw ang buong pangalan o maselang paliwanag sa screen. Ang malinaw na tracking ay mahalaga, pero hindi kailangang mas marami ang personal na detalye kaysa sa kailangan mo para maalala ang transaksiyon.
Sa account controls, ang dapat mong bantayan ay kung paano ka makakapasok, makakapag-edit, makakapagbura, at makakapag-reset ng sarili mong tala. Bago ilipat ang buong history mula sa notebook, subukan muna ang app gamit ang ilang ordinaryong entry. Makikita mo kung komportable ka sa daloy ng pag-edit at kung madaling itama ang maling halaga o kategorya.
May praktikal na dahilan ang trial period na ito. Ang financial history ay hindi tulad ng temporary to-do list; kapag nasanay ka nang umasa rito, mas nakakainis kapag hindi akma sa workflow mo ang pag-aayos ng records. Maglagay muna ng sample entries at tingnan kung malinaw sa iyo ang pagkakaiba ng gastos, ipon, at bayad sa utang bago mo gamitin bilang pangunahing talaan.
Mga sandaling dapat mas maingat sa data
Pinakasensitibo ang paggamit kapag nagtatala ka ng malaking bayad, personal na utang, o transaksiyong may kasamang ibang tao. Sa mga sandaling ito, iwasang ilagay ang buong konteksto sa notes kung hindi naman kailangan para sa budget. Ang layunin ay magkaroon ng sapat na record para sa iyong pagdedesisyon, hindi gumawa ng detalyadong personal dossier.
Mag-ingat din kapag ginagamit ang app sa shared phone o device na maaaring mabuksan ng ibang tao. Kung may lock o privacy option na ipinapakita sa iyong bersiyon, suriin kung paano ito gumagana bago mo ilagay ang sensitibong entries. Kung wala kang kumpiyansa sa privacy ng device, mas mabuting limitahan ang detalye ng tala at gumamit ng mas neutral na descriptions.
Hindi ko rin irerekomendang ituring ang anumang financial app bilang awtomatikong secure dahil lang nasa app store ito. Ang mas maingat na gawi ay panatilihing updated ang operating system, gumamit ng screen lock, at huwag magbahagi ng access sa iba. Ang Saving Diary ay maaaring maging kapaki-pakinabang na personal record, pero bahagi ng tiwala ang sariling pag-iingat ng user.
Kapag nagpalit ka ng telepono o nag-uninstall, isipin muna ang history na ayaw mong mawala. Bago gumawa ng malaking pagbabago sa device, suriin ang mga opsiyong nakikita sa app para sa account, backup, o pag-export kung mayroon sa iyong bersiyon. Hindi ako magpapanggap na pareho ang karanasan ng bawat device; mas ligtas na alamin muna ang aktuwal na control na available sa iyong screen kaysa umasa sa palagay.
Libre ba ito para sa simpleng paggamit?
Ang app ay libre, kaya maaari mo itong subukan nang hindi agad gumagastos. Gayunman, may in-app purchase range na ₱29.00 hanggang ₱249.00 bawat item. Dahil dito, tingnan nang mabuti ang ipinapakitang purchase screen bago kumpirmahin ang bayad. Para sa user na kailangan lang ng basic expense diary, mahalagang malaman kung sapat na ang libreng bahagi sa routine niya.
Kung may feature na naka-lock, tanungin muna ang sarili kung tunay nitong babaguhin ang paraan ng pagba-budget mo o magbibigay lang ito ng kaunting convenience. Ang isang beses na bayad ay maaaring sulit kung regular mong ginagamit ang app at malinaw ang pakinabang. Pero kung hindi mo pa nabubuo ang habit ng pagtatala, mas makatuwirang subukan muna ang libreng workflow kaysa bumili agad.
Sa ganitong paraan, hindi lamang presyo ang tinitingnan mo. Sinusukat mo rin kung kaya mong panatilihin ang sistema sa loob ng ilang linggo. Kahit advanced ang isang tool, walang silbi ang bayad na feature kung hindi mo naman binubuksan ang app o kung mas mabilis pa rin para sa iyo ang papel at calculator.
Para kanino ito, at kailan mas mabuting umiwas?
Inirerekomenda ko ang Saving Diary sa beginner na gustong magsimula sa personal budgeting nang hindi agad pumapasok sa komplikadong spreadsheet. Maganda rin ito para sa taong madalas magtaka kung saan napupunta ang sahod, sa may maliit na savings goal, at sa user na gustong makita ang utang bilang bahagi ng kabuuang plano sa pera.
Mas bagay ito sa hands-on na user. Kung gusto mong ikaw mismo ang pumili ng ilalagay na detalye at mag-review ng spending pattern, may malinaw itong silbi. Ang version 1.6.3 ay tumatakbo sa Android 7.0 pataas, kaya maaaring magamit ng ilang mas lumang device na hindi na kayang patakbuhin ang maraming bagong app.
Hindi ko ito pipiliin bilang pangunahing solusyon para sa negosyo, payroll, tax preparation, investment analysis, o kumplikadong multi-account reconciliation. Kung kailangan mo ng invoice, inventory, team permissions, awtomatikong bank sync, o detalyadong export para sa accountant, mas angkop ang espesyal na accounting o banking tool.
Hindi rin ito para sa taong ayaw maglaan ng ilang minuto sa regular na pag-record. Ang app ay hindi makakahula nang maaasahan kung cash ang ginastos mo, kung bayad iyon sa utang, o kung bahagi iyon ng savings plan. Kung ang gusto mo ay awtomatikong makita ang lahat nang walang manual input, maaaring mabigo ka sa ganitong uri ng diary.
Pagkukumpara sa notebook, spreadsheet, at banking app
Kung notebook ang gamit mo ngayon, mas madaling hanapin at balikan ang digital entries sa app, lalo na kapag gusto mong makita ang pattern ng gastos. May kapalit iyon: ang papel ay walang account setup, walang app update, at hindi madaling maapektuhan ng device change. Para sa taong mahusay sa handwritten routine, hindi awtomatikong mas mahusay ang digital option.
Kung spreadsheet naman ang alternatibo, mas flexible ang spreadsheet para sa sariling formulas, custom columns, at mas malalim na analysis. Mas madaling simulan ang Saving Diary para sa user na ayaw gumawa ng formulas o magdisenyo ng template. Ang trade-off ay maaaring mas limitado ang kontrol mo sa presentation at calculation kumpara sa isang spreadsheet na ikaw ang nagbuo.
Samantala, mas convenient ang banking app para sa mga transaksiyong dumadaan sa isang partikular na account. Pero kadalasan, hindi nito nakikita ang cash spending, perang ipinahiram, personal na savings target, o utang sa labas ng bangko. Dito nagiging kapaki-pakinabang ang isang hiwalay na diary: pinagsasama nito ang mga bahagi ng financial life na hindi laging nasa iisang bank statement.
Para sa akin, hindi kailangang pumili ng iisang tool para sa lahat. Maaaring gamitin ang banking app para sa opisyal na transaction history at ang Saving Diary para sa cash, goals, at utang. Ang mahalaga ay may malinaw kang rule kung alin ang source of truth para hindi magdoble ang entry o malito ang kabuuan.
Mga tip para mas maging tumpak ang iyong records
Mag-record agad pagkatapos ng transaksiyon kapag posible, lalo na sa cash at maliliit na gastos na madaling makalimutan.
Gumamit ng pare-parehong pangalan para sa paulit-ulit na bayarin upang mas madali mong makita ang pattern sa pag-review.
Ihiwalay ang paglilipat ng pera sa tunay na gastos. Ang paglipat mula wallet papunta sa savings ay hindi kapareho ng pagbili ng isang bagay.
Mag-review sa parehong araw bawat linggo at hanapin ang isang gastusing puwedeng baguhin, sa halip na subukang bawasan ang lahat nang sabay-sabay.
Panatilihing maikli ang notes at huwag maglagay ng PIN, password, buong card number, o iba pang lihim na impormasyon.
Ang ikatlong tip ay partikular na mahalaga. Maraming budget record ang nagiging mali dahil tinatrato ang account transfer bilang expense. Kung naglipat ka ng pera sa savings, nabawasan man ang spending account, hindi ibig sabihin na nawala na ang pera. Kapag hindi mo ito pinaghiwalay, maaari mong isipin na mas malaki ang tunay na gastos kaysa sa aktuwal.
Isa pang magandang practice ang paglalagay ng malinaw na status sa utang sa sarili mong paraan: bagong obligasyon, partial payment, o settled. Hindi kailangang gawing komplikado ang system. Ang mahalaga ay kapag binalikan mo ang record makalipas ang ilang linggo, alam mo kung ano ang nangyari sa halip na hulaan mula sa isang malabong label.
Hatol ko matapos tingnan ang buong karanasan
Ang Saving Diary: Gastos & badyet ay may malinaw na lugar sa mundo ng personal finance apps: isa itong simple at hands-on na tool para sa taong gustong pagsama-samahin ang gastos, ipon, at utang. Hindi nito kailangang maging pinakamalawak na financial platform para maging kapaki-pakinabang. Ang lakas nito ay nasa pagtulong sa user na harapin ang aktuwal na galaw ng pera araw-araw.
Pinahahalagahan ko ang pagiging libre nito bilang panimulang punto, ang mababang age rating na 3+, at ang suporta ng kasalukuyang bersiyong 1.6.3 sa Android 7.0 pataas. Ang developer nito ay Reksa Studio, at ang mataas na average rating mula sa mga nag-rate ay magandang unang senyales ng pagtanggap ng komunidad. Gayunman, hindi ko gagamitin ang rating bilang dahilan para ipagkatiwala rito ang sensitibong impormasyon nang walang sariling pag-iingat.
Ang maingat kong rekomendasyon ay magsimula sa maliit na set ng entries, subukan ang iyong regular na workflow, at suriin ang mga account at privacy control na aktuwal mong nakikita sa device. Huwag agad maglagay ng maselang credential, huwag bumili ng in-app item bago malaman kung kailangan mo ito, at panatilihin ang ibang dokumento para sa mahahalagang utang o opisyal na records.
Kung beginner ka, gusto mong magkaroon ng savings target, o kailangan mong makita ang cash expenses na hindi lumalabas sa banking app, malaki ang posibilidad na magustuhan mo ito. Kung naghahanap ka naman ng automated bank integration, business accounting, o advanced collaboration, mas mabuting pumili ng ibang klase ng tool. Sa huli, ang tunay na halaga nito ay nakasalalay sa regular, tumpak, at maingat na paggamit—at para sa tamang user, sapat iyon para maging kapaki-pakinabang na kasama sa pag-aayos ng personal na badyet.
Mga madalas itanong
01Ano ang Saving Diary: Gastos & badyet at para kanino ito angkop?
Ang Saving Diary: Gastos & badyet ay isang personal na finance app na tumutulong magtala ng mga kinikita, ginagastos, ipon, at badyet. Angkop ito sa mga estudyante, empleyado, freelancer, at pamilya na gustong magkaroon ng mas malinaw na larawan ng kanilang pera. Maaari itong gamitin para sa simpleng daily expense tracking o mas organisadong pagpaplano ng buwanang pananalapi.
02Anong mga feature ang makikita sa Saving Diary: Gastos & badyet?
Karaniwang ginagamit ang app para magdagdag ng income at expense entries, magtakda ng spending categories, gumawa ng badyet, at subaybayan ang progreso ng ipon. May mga buod o ulat din na makatutulong makita kung saan napupunta ang pera. Depende sa bersyon at device, maaaring mag-iba ang ilang feature, layout, at available na customization.
03Kailangan ba ng internet connection para magamit ang app?
Para sa pangunahing pagtatala ng gastos at kita, maaaring gumana ang app kahit walang tuloy-tuloy na internet connection, kaya praktikal itong gamitin habang namimili o nagbibiyahe. Gayunman, maaaring kailanganin ang internet para sa pag-download, pag-update, pag-synchronize, backup, advertisement, o anumang online service. Mainam na tingnan ang permissions at aktuwal na requirements bago gamitin nang regular.
04Ligtas ba ang aking financial data sa Saving Diary: Gastos & badyet?
Dahil sensitibo ang impormasyon tungkol sa kita, gastos, at ipon, dapat suriin ang privacy policy at permissions ng app bago maglagay ng kumpletong detalye. Iwasang ilagay ang PIN, password sa bangko, card number, o iba pang confidential credentials. Gumamit ng screen lock o app lock kung available, at regular na gumawa ng backup kung sinusuportahan ito ng application.
05May bayad ba ang Saving Diary: Gastos & badyet, at may advertisements ba ito?
Maaaring libre ang pangunahing bersyon ng Saving Diary: Gastos & badyet, ngunit posibleng may advertisements, in-app purchases, o premium features depende sa platform at kasalukuyang bersyon. Bago mag-download o mag-upgrade, tingnan ang listing sa Google Play o App Store para sa eksaktong presyo, subscription terms, at mga feature na kasama. Suriin din kung awtomatikong nare-renew ang anumang subscription.


